
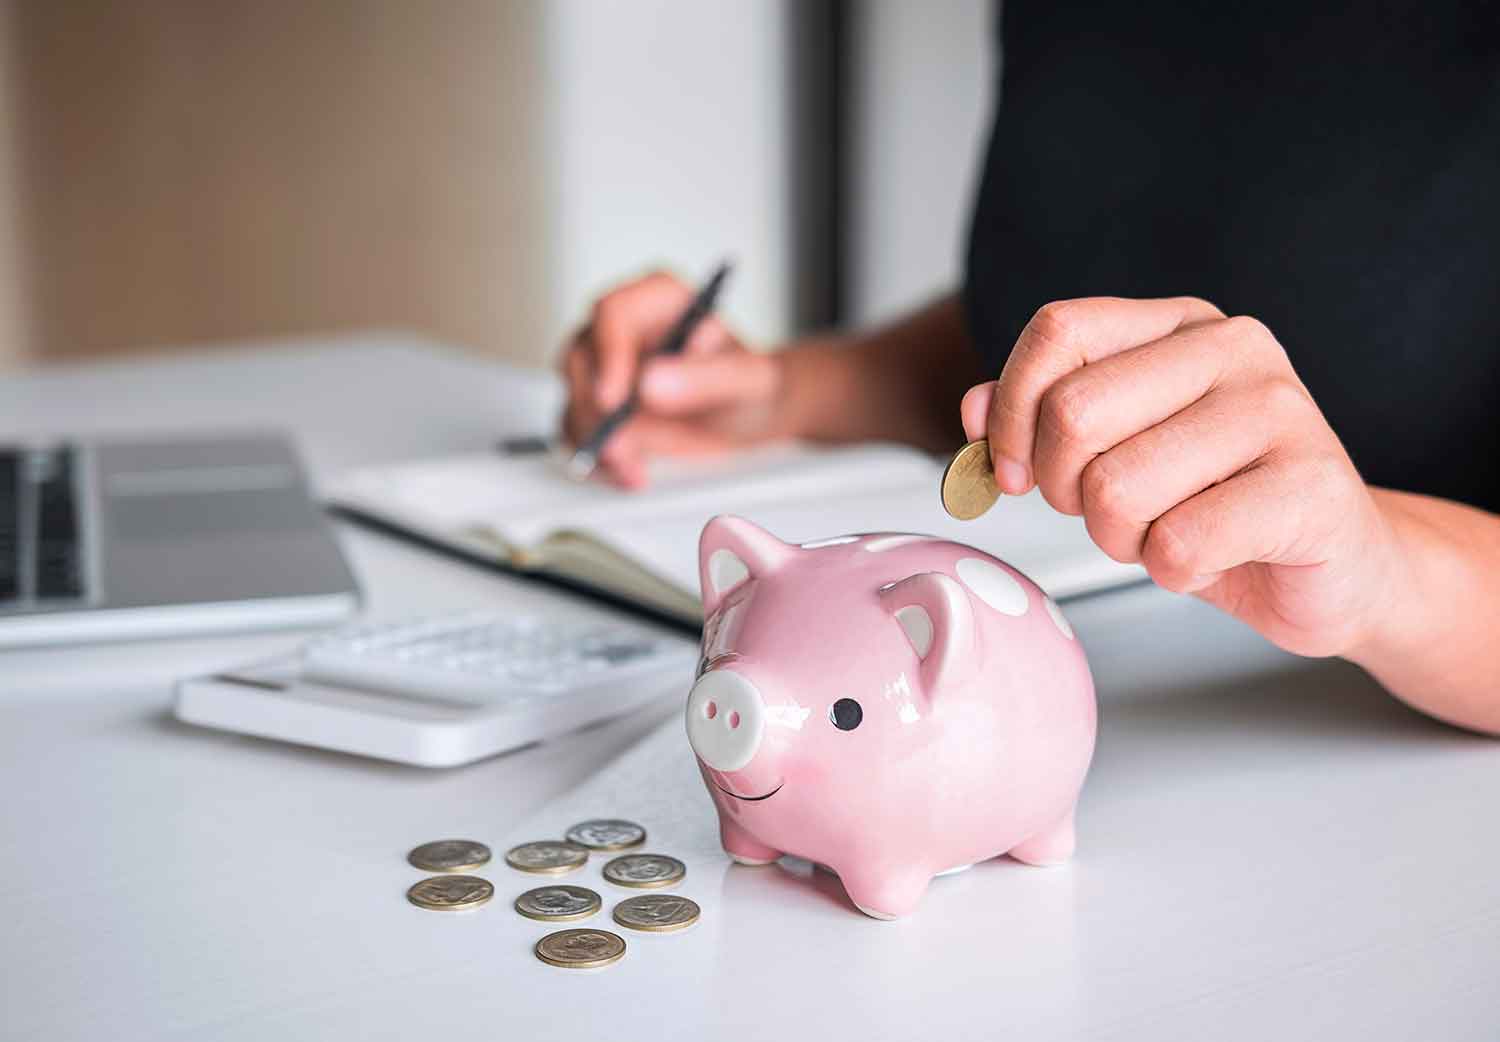
La preparación financiera para la jubilación representa uno de los principales desafíos para las nuevas generaciones en México, debido al riesgo de que los futuros pensionados no cuenten con ingresos suficientes para cubrir sus necesidades, advirtió Patricia Jiménez, asesora en materia de pensiones.
La especialista explicó que el envejecimiento de la población y la reducción proporcional de personas en edad laboral podrían complicar el panorama económico de quienes se retiren en las próximas décadas. Por ello, consideró importante comenzar cuanto antes con un ahorro adicional.
Indicó que, para los trabajadores bajo el esquema de la Ley 97 del Instituto Mexicano del Seguro Social (IMSS), la pensión está relacionada con el dinero acumulado en su cuenta individual. Como referencia, señaló que un ahorro de un millón de pesos podría traducirse en una mensualidad aproximada de 4 mil 126 pesos.
Alternativas para construir un fondo de retiro
Entre las opciones para fortalecer el patrimonio a futuro mencionó los Planes Personales de Retiro (PPR), los fondos de inversión y los seguros especializados. Estas herramientas también pueden ser útiles para trabajadores independientes o personas que no cuentan con seguridad social.
De acuerdo con Jiménez, algunos esquemas permiten iniciar con aportaciones de 100 pesos por semana, lo que representa un ahorro anual de 5 mil 200 pesos. También existen instrumentos que ofrecen beneficios fiscales, siempre que cumplan con los requisitos establecidos por el Servicio de Administración Tributaria (SAT).
La asesora destacó que empezar a ahorrar desde los 18 años puede marcar una diferencia importante gracias al tiempo y a la acumulación de rendimientos. Señaló que, dependiendo de las aportaciones y del desempeño de las inversiones, una persona que ahorre de manera constante hasta los 60 o 65 años podría reunir un patrimonio de hasta ocho millones de pesos.
Asimismo, comentó que la cultura del ahorro puede impulsarse desde la infancia mediante cuentas para menores de edad, administradas por sus padres o tutores, con la posibilidad de continuar las aportaciones cuando alcancen la mayoría de edad.
Para quienes se encuentran alrededor de los 30 años y aún no comienzan a preparar su jubilación, recomendó establecer un plan de ahorro y considerar alternativas patrimoniales, como adquirir una vivienda mediante un crédito Infonavit, que eventualmente pueda utilizarse como respaldo económico o generar ingresos por arrendamiento.



Deja una respuesta